Créer une association en Suisse : étapes, statuts et coûts
Jul 24, 2026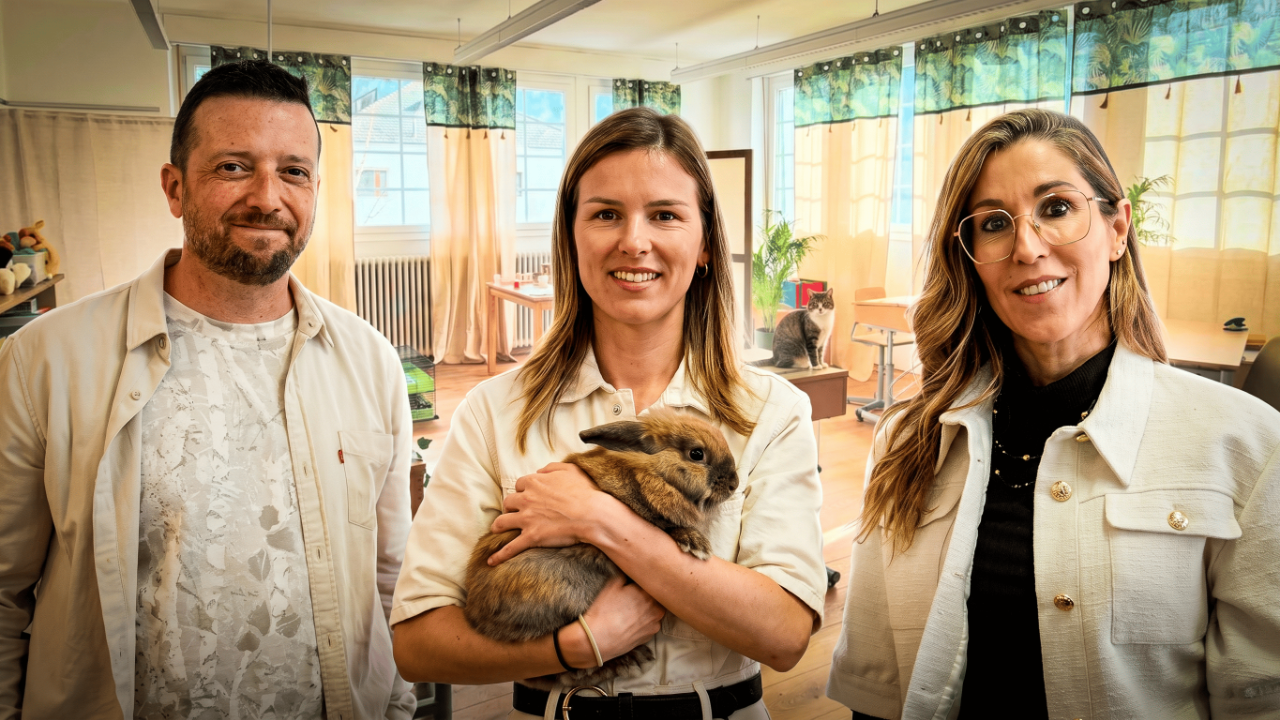
Créer une association en Suisse : les étapes, les coûts et comment la structurer dès le départ
Mis à jour le 3 octobre 2026.
Pour créer une association en Suisse, il suffit de quelques personnes qui adoptent par écrit des statuts fixant le but, les ressources et l'organisation de l'association, puis qui élisent un comité lors d'une assemblée constitutive. Le Code civil (articles 60 à 79) n'exige ni capital de départ, ni notaire, ni inscription au registre du commerce, laquelle ne devient obligatoire que dans trois cas précis. La création elle-même peut donc ne rien coûter, les seuls frais réels venant du compte bancaire et, le cas échéant, de l'inscription au registre du commerce, qui coûte quelques centaines de francs.
Créer l'association ne prend qu'un après-midi, mais la faire tenir lorsqu'elle grandit relève d'un tout autre travail, et c'est sur ce second point que la plupart des projets associatifs se retrouvent à l'étroit. Ce guide reprend donc les démarches dans l'ordre, puis la manière de poser des finances saines dès la première assemblée, ce que nous voyons trop souvent négligé chez CTB.
Ton association grandit plus vite que son organisation ?
Budget, cotisations, salaires, gouvernance : on regarde ta situation en 30 minutes et on te dit franchement ce qui doit être structuré en priorité.
Quelles sont les étapes pour créer une association en Suisse ?
La création suit toujours le même ordre, que l'association réunisse trois amis autour d'un club de lecture ou qu'elle prépare l'ouverture d'un lieu d'accueil.
| Étape | Ce qu'il faut faire |
|---|---|
| 1. Rédiger les statuts | Un document écrit qui fixe au minimum le but, les ressources et l'organisation (art. 60 CC) |
| 2. Tenir l'assemblée constitutive | Les membres fondateurs se réunissent et adoptent les statuts |
| 3. Rédiger le procès-verbal | Il atteste de la fondation, de l'adoption des statuts et des élections |
| 4. Élire le comité | L'organe qui dirige et représente l'association, avec les règles de signature |
| 5. Ouvrir un compte bancaire | Au nom de l'association, sur présentation des statuts, du procès-verbal et de la liste du comité |
L'association acquiert la personnalité juridique dès que ses statuts expriment la volonté d'exister comme corporation et qu'elle s'est dotée d'une direction, si bien qu'à l'issue de l'assemblée constitutive elle existe déjà, sans autre formalité. L'inscription au registre du commerce et la demande d'exonération fiscale ne viennent qu'ensuite, et seulement si elles s'appliquent à ton projet.
Que doivent contenir les statuts d'une association ?
Le Code civil impose seulement que les statuts soient écrits et règlent le but, les ressources et l'organisation de l'association. En pratique, des statuts solides couvrent aussi le nom et le siège, les conditions d'admission, de démission et d'exclusion des membres, le montant ou le mode de fixation des cotisations, les compétences de l'assemblée générale et du comité, les règles de signature, la tenue des comptes et leur éventuelle vérification, ainsi que le sort de la fortune en cas de dissolution.
Cette dernière clause compte davantage qu'il n'y paraît, puisqu'une association qui vise l'exonération fiscale doit prévoir que sa fortune restante ira, en cas de dissolution, à une institution exonérée poursuivant un but semblable. Mieux vaut l'inscrire dès la création que de devoir convoquer une assemblée pour modifier les statuts au moment de déposer sa demande.
Une association doit-elle s'inscrire au registre du commerce ?
En règle générale, non : l'inscription reste facultative. L'article 61 alinéa 2 du Code civil la rend toutefois obligatoire dans trois situations :
- lorsque l'association exerce une industrie en la forme commerciale pour atteindre son but ;
- lorsqu'elle est soumise à l'obligation de faire réviser ses comptes, ce qui arrive si elle dépasse deux des trois seuils suivants pendant deux exercices consécutifs : 10 millions de francs de total du bilan, 20 millions de chiffre d'affaires et 50 emplois à plein temps en moyenne annuelle ;
- depuis le 1er janvier 2023, lorsqu'elle collecte ou distribue à titre principal des fonds à l'étranger à des fins caritatives, religieuses, culturelles, éducatives ou sociales, avec une exemption possible pour les petits montants, notamment sous 100'000 francs par an.
L'inscription change aussi les obligations comptables. Une association inscrite tient une comptabilité commerciale complète, tandis que les autres peuvent se limiter à une comptabilité des recettes et des dépenses ainsi que de leur patrimoine (art. 69a CC), ce qui suffit pour la grande majorité des projets locaux.
Combien coûte la création d'une association en Suisse ?
La création elle-même est gratuite, puisqu'aucun notaire ni capital n'est requis. Les coûts réels dépendent de ce que tu ajoutes ensuite :
| Poste | Coût indicatif |
|---|---|
| Statuts, assemblée constitutive, procès-verbal | 0 CHF si tu les rédiges toi-même, à partir d'un modèle |
| Inscription au registre du commerce (si obligatoire ou souhaitée) | Environ 300 CHF d'émolument de base, plus des frais par personne inscrite et la légalisation des signatures |
| Compte bancaire de l'association | Variable selon la banque, certaines proposent des conditions spécifiques aux associations |
| Fiduciaire ou comptable (facultatif) | Selon le volume, souvent superflu tant que l'association reste petite |
Les émoluments du registre du commerce sont fixés par une ordonnance fédérale, mais chaque office cantonal facture ses propres prestations annexes, de sorte qu'il vaut la peine de demander un devis à l'office de ton canton avant de déposer ta réquisition.
Une association à but non lucratif paie-t-elle des impôts en Suisse ?
Oui, par défaut : une association est une personne morale imposable, et l'exonération ne s'obtient jamais automatiquement. Elle s'accorde sur demande écrite à l'administration fiscale cantonale, aux associations qui poursuivent un but d'utilité publique, de service public ou un but cultuel au sens de l'article 56 lettres g et h de la loi sur l'impôt fédéral direct.
Les conditions sont strictes, puisque l'activité doit servir l'intérêt général de manière désintéressée, et que le patrimoine comme les revenus doivent être affectés exclusivement et irrévocablement à ce but. Les associations de loisirs, comme les clubs de sport, les chorales ou les classes de contemporains, ainsi que les associations professionnelles, ne poursuivent pas un but d'utilité publique au sens fiscal et ne sont donc pas exonérées, comme le précise par exemple le Service cantonal des contributions du Valais.
La demande se dépose auprès du canton du siège, généralement avec les statuts, le procès-verbal de l'assemblée constitutive, les comptes et une description détaillée des activités. L'autorité réexamine ensuite périodiquement l'exonération accordée, si bien que tes comptes et tes rapports d'activité doivent pouvoir démontrer en tout temps que l'association reste fidèle à son but.
La TVA suit ses propres règles, puisqu'une exonération des impôts directs ne dispense pas de la TVA. Une association sportive ou culturelle sans but lucratif gérée bénévolement, de même qu'une institution d'utilité publique, n'y est assujettie qu'à partir de 250'000 francs de chiffre d'affaires annuel, contre 100'000 francs pour les autres entreprises.
Comment structurer les finances d'une association dès le départ ?
C'est ici que se joue la solidité de l'association, bien plus que dans la rédaction des statuts. La plupart des difficultés que nous voyons naissent d'une confusion entre l'argent du projet et celui de son fondateur, d'un budget jamais posé ou de cotisations fixées au hasard, autant d'erreurs qui semblent anodines la première année et deviennent coûteuses dès que l'association emploie quelqu'un ou demande une subvention.
Quatre réflexes suffisent à éviter l'essentiel. Le premier consiste à ouvrir un compte bancaire au nom de l'association dès sa création, sans jamais faire transiter ses recettes par le compte personnel d'un membre, même temporairement. Le deuxième revient à voter chaque année un budget à l'assemblée générale, qui sert ensuite de référence au comité. Le troisième consiste à fixer des cotisations à partir des charges réelles plutôt qu'à un montant symbolique, et le quatrième à conserver chaque justificatif dans une comptabilité simple, tenue au fil de l'eau plutôt que reconstituée en catastrophe avant l'assemblée.
Un budget annuel n'a pas besoin d'être compliqué pour être utile, comme le montre cet exemple fictif d'une petite association culturelle :
| Recettes | CHF | Dépenses | CHF |
|---|---|---|---|
| Cotisations (40 membres × 60 CHF) | 2'400 | Location de salle | 1'800 |
| Billetterie de deux événements | 3'000 | Matériel et cachets | 3'200 |
| Subvention communale | 1'500 | Assurance, site web, frais bancaires | 900 |
| Total | 6'900 | Total | 5'900 |
Les 1'000 CHF d'excédent constituent une réserve, utile le jour où une subvention arrive en retard ou où un événement attire moins de public que prévu. Dès que l'association verse des salaires, il faut en outre l'affilier comme employeur à une caisse de compensation AVS et prévoir les assurances obligatoires, un coût que beaucoup découvrent après coup.
Quand l'association grandit : l'exemple de Maétis
Une association qui accueille du public, emploie du personnel et perçoit des subventions n'a plus grand-chose à voir avec le club de quartier des débuts, et elle doit se doter d'une organisation à la hauteur, faute de quoi elle fonctionnera à l'instinct jusqu'au jour où l'instinct ne suffira plus. L'histoire de Maétis, une association valaisanne de médiation par l'animal passée de deux fondateurs à près de cinquante-cinq collaborateurs, illustre bien ce basculement, puisque Sandrine et Xavier ont longtemps tout mené au feeling avant de comprendre que leur projet avait besoin d'un cadre pour survivre à son propre succès. Leur parcours complet est raconté dans ce récit.
Chez Maétis, ce cadre est passé d'abord par un tri des prestations, articulées en un parcours cohérent plutôt qu'accumulées au gré des sollicitations, puis par des procédures écrites, jusqu'au soin de chaque animal, si bien qu'un nouveau collaborateur n'a plus besoin de tout réapprendre auprès des fondateurs. Cette logique de transmission rejoint celle que nous décrivons pour les indépendants dans notre article sur l'art de déléguer en Suisse, et elle concerne de plus en plus de projets, comme le montrent les tendances observées chez les indépendants suisses en 2026.
FAQ : créer une association en Suisse
Combien de membres faut-il pour créer une association ?
Le Code civil ne fixe pas de nombre minimum, mais une association suppose plusieurs personnes, si bien qu'on retient en pratique au moins deux membres fondateurs. Trois personnes facilitent toutefois la constitution d'un comité qui fonctionne.
Faut-il un capital pour créer une association ?
Non, aucun capital de départ n'est exigé. Les ressources de l'association, comme les cotisations, les dons ou les subventions, sont simplement décrites dans les statuts.
Une association peut-elle verser des salaires ?
Oui, une association peut employer du personnel, y compris lorsqu'elle est exonérée d'impôts. Elle doit alors s'affilier comme employeur à une caisse AVS et respecter les obligations d'un employeur.
Une association peut-elle avoir une activité commerciale ?
Oui, à condition que son but reste idéal et non lucratif, l'activité commerciale servant à financer ce but. Si elle exerce une industrie en la forme commerciale, elle doit alors s'inscrire au registre du commerce.
Quelle différence entre une association, une Sàrl et une fondation ?
Une association réunit des membres autour d'un but idéal, sans capital ni notaire, alors qu'une Sàrl poursuit un but lucratif, exige un capital d'au moins 20'000 CHF, un acte notarié et une inscription au registre du commerce. Une fondation n'a pas de membres mais un patrimoine affecté à un but, et elle reste placée sous la surveillance d'une autorité.
Tu crées ou tu fais grandir une association et tu veux des finances solides dès le départ ?
Réserve un appel de 30 minutes avec l'équipe CTB. On regarde ton budget, tes cotisations et ton organisation, puis on te dit franchement ce qui doit être posé en premier :)
Cet article présente le cadre général du droit suisse et ne remplace pas un conseil juridique ou fiscal personnalisé. Pour une demande d'exonération ou une inscription au registre du commerce, renseigne-toi auprès de l'administration fiscale et de l'office du registre du commerce de ton canton.